Adakah AI Akan Menggantikan Juruaudit di Malaysia? Apa yang Berubah dan Apa yang Kekal dengan Penyemak
AI boleh membaca dokumen, menyusun data dan membantu pasukan audit mencari rekod yang memerlukan perhatian. Ini boleh mengubah jumlah masa yang dihabiskan untuk penyediaan. Namun, di bawah rangka kerja audit semasa, ia tidak mengambil alih tanggungjawab juruaudit untuk merangka kerja, menilai bukti dan membentuk pendapat audit.
Perbezaan ini lebih penting daripada sekadar ramalan mudah tentang sama ada sesuatu profesion akan lenyap. Sesetengah tugas rutin mungkin berkurangan atau berubah. Firma mungkin memerlukan kemahiran dan kawalan yang berbeza. Tiada siapa boleh menjanjikan bahawa corak perjawatan akan kekal sama. Soalan praktikal bagi firma audit Malaysia ialah kerja yang mana boleh dibantu oleh alat tersebut, dan apa yang mesti masih boleh dijelaskan dan dipertahankan oleh pasukan penugasan?
Tugas audit yang mana boleh dibantu oleh AI?
Bergantung kepada alat dan prosedur firma, AI mungkin membantu mengekstrak maklumat daripada resit dan invois, menyusun dokumen klien, mengenal pasti ketidakpadanan, mencadangkan soalan susulan dan menyediakan draf ringkasan. Output ini boleh menjadikan semakan lebih fokus apabila ia dikaitkan dengan sumber asal dan disemak untuk ralat.
Output ini hanyalah titik permulaan. Medan invois yang diekstrak bukanlah bukti bahawa transaksi berlaku untuk tujuan perniagaan yang dinyatakan. Pengecualian yang dicadangkan bukanlah dapatan penipuan. Draf kertas kerja, dengan sendirinya, bukanlah bukti bahawa prosedur yang diperlukan telah dilaksanakan atau bahawa kesimpulan itu disokong.
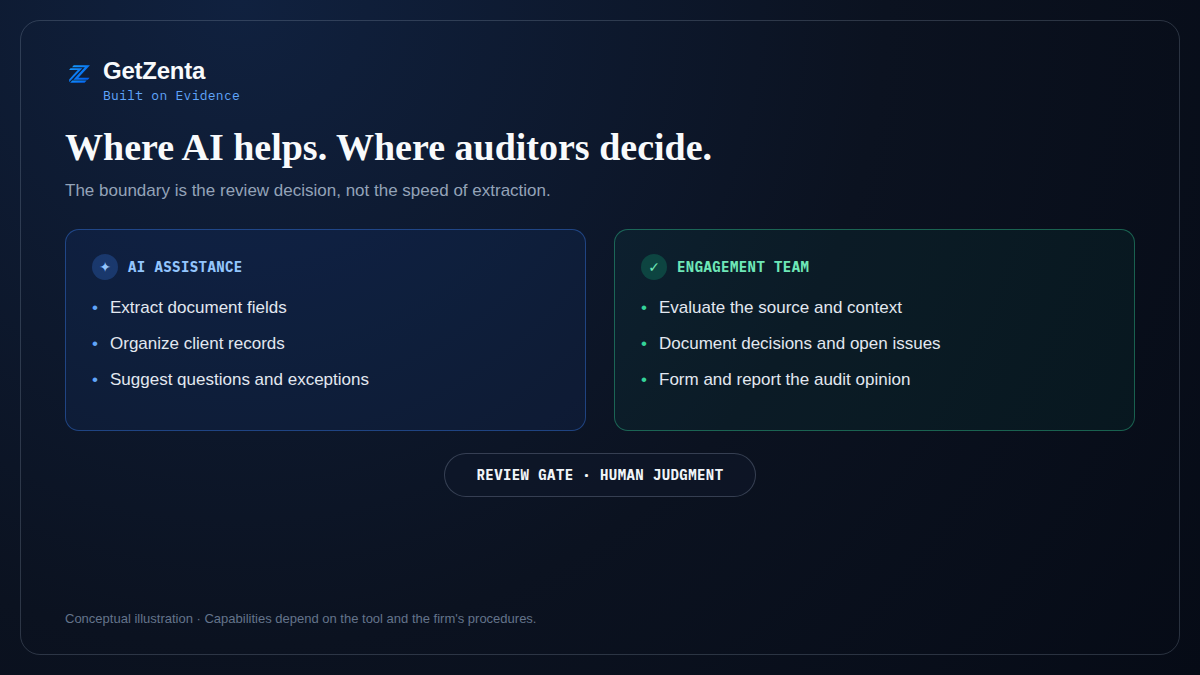
Ilustrasi: contoh tugas yang dibantu dan tanggungjawab semakan pasukan penugasan; keupayaan alat berbeza-beza.
Pendirian teknologi IAASB menyokong penggunaan teknologi yang sesuai untuk meningkatkan kualiti audit sambil terus menangani risiko yang dibawa oleh alat baharu. Cadangan Ogos 2026 untuk ISA 330, ISA 500 dan ISA 520 menangani isu teknologi dan mengukuhkan penilaian terhadap kerelevanan dan kebolehpercayaan bukti audit. Cadangan tersebut masih berbentuk draf pendedahan (exposure draft), bukan keperluan muktamad setakat penyediaan artikel ini.
Apa yang kekal sebagai tanggungjawab juruaudit?
Pasukan penugasan mesti menentukan maklumat yang diperlukan, bertindak balas terhadap risiko yang dinilai, menilai apa yang disokong oleh bukti dan mendokumenkan justifikasinya. ISA 700 (Disemak) berkaitan dengan tanggungjawab juruaudit untuk membentuk pendapat dan melaporkan penyata kewangan. Perisian boleh membantu kerja di sebalik pendapat tersebut; perisian tidak menjadi juruaudit bebas.
Pertimbangkan invois pembekal rekaan bernilai RM4,800 yang diterangkan sebagai "perkhidmatan perundingan." Alat tersebut mengekstrak jumlah, tarikh dan pembekal dengan betul. Penerangan itu masih tidak menetapkan perkhidmatan apa yang disampaikan, siapa yang mendapat manfaat, atau sama ada sokongan lain diperlukan untuk pengesahan yang berkaitan. Penyemak boleh meminta kontrak atau hasil kerja, mempertimbangkan maklumat lain yang tersedia, dan merekodkan apa yang masih belum selesai. Tindakan seterusnya bergantung kepada keadaan penugasan dan pertimbangan profesional juruaudit — bukan skor keyakinan OCR.
Inilah sebabnya penting untuk membezakan tiga rekod: sumber asal, output alat dan keputusan semakan manusia. Jika cadangan model diperbetulkan, penyemak kemudian harus masih dapat melihat apa yang dihasilkan model pada mulanya, siapa yang mengubahnya, sebabnya, dan sama ada isu itu benar-benar diselesaikan.
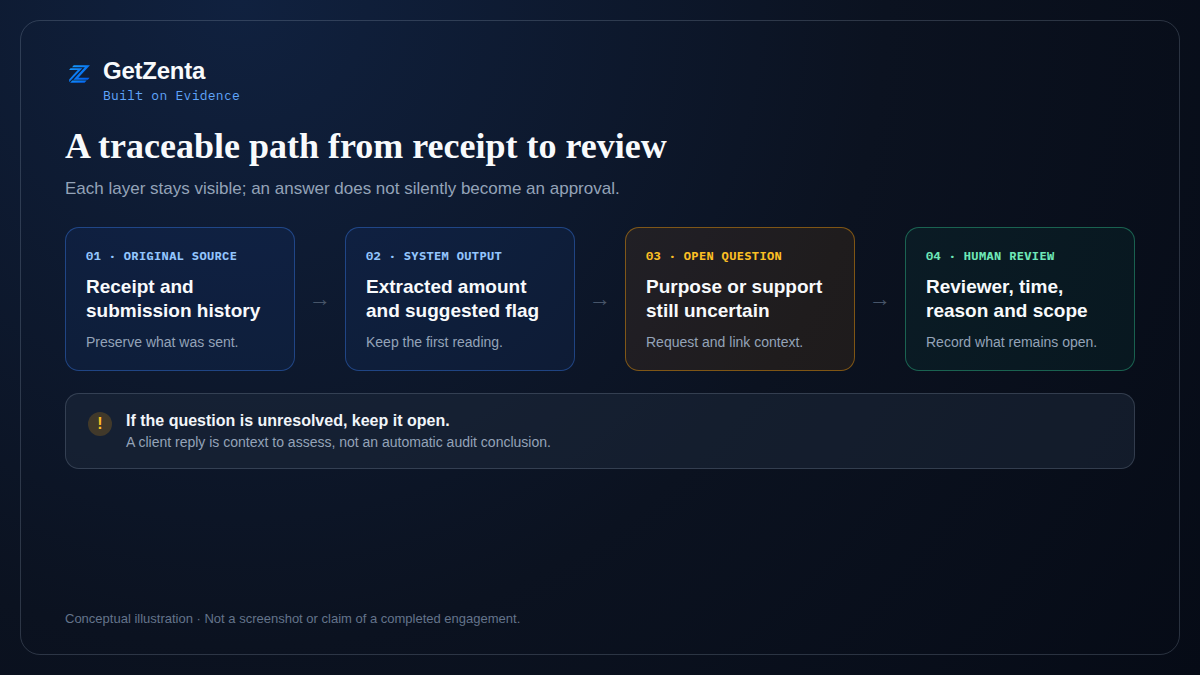
Ilustrasi: soalan yang tidak dijawab kekal terbuka; respons klien sahaja tidak menyelesaikan kesimpulan audit.
Adakah AI akan mengurangkan keperluan terhadap tenaga manusia?
Ia mungkin mengurangkan masa yang dihabiskan untuk penyediaan berulang dan mengubah kemahiran yang diperlukan oleh sesebuah pasukan. Itu adalah kesan operasi sebenar, bukan sesuatu yang boleh ditolak begitu sahaja dengan kenyataan "AI tidak akan sekali-kali menggantikan juruaudit." Namun pemprosesan yang lebih pantas juga boleh meningkatkan bilangan output yang memerlukan penyeliaan. Firma mesti menentukan cara mengesahkan sesuatu alat, melindungi maklumat klien, menyiasat pengecualian dan melatih penyemak untuk mencabar hasil yang kelihatan munasabah tetapi tidak disokong.
Program Persidangan 2026 Institut Akauntan Malaysia (MIA) turut memasukkan sesi khusus mengenai tadbir urus AI dalam audit, dengan pertimbangan profesional, akauntabiliti dan pengawasan sebagai temanya. Ini merupakan petunjuk berguna tentang perbincangan semasa profesion ini; ia bukan bukti bahawa sesuatu alat tertentu telah diluluskan oleh MIA.
Apa yang perlu ditanya oleh firma audit semasa menilai perisian?
Jika firma anda mencari perisian audit di Malaysia atau perisian kertas kerja audit, tetapkan dahulu skop sebenar produk tersebut. Platform penugasan penuh, alat kertas kerja dan aliran kerja bukti resit menyelesaikan bahagian kerja yang berbeza. Tanya:
- Bolehkah penyemak mendapatkan semula sumber asal dan membezakannya daripada medan yang diekstrak atau diperbetulkan?
- Pemeriksaan yang mana bersifat deterministik, dan output yang mana merupakan cadangan model? Bolehkah pasukan menghasilkan semula keputusan tersebut?
- Adakah item yang hilang, bercanggah atau berisiko tinggi kekal terbuka secara jelas sehingga dinilai oleh pihak yang dibenarkan?
- Adakah tindakan penyemak diatributkan, bertarikh dan disokong dengan sebab, dengan keadaan asal dikekalkan?
- Maklumat yang mana boleh dipindahkan ke dalam proses kertas kerja sedia ada, dan integrasi apa yang sebenarnya tersedia pada masa ini?
GetZenta memberi tumpuan kepada bukti resit dan semakan yang didokumentasikan, termasuk peralihan daripada penyerahan klien kepada penyemak. Ia tidak dibentangkan di sini sebagai pengganti kepada keseluruhan sistem perancangan, pengujian, pelaporan atau kertas kerja sesebuah firma audit. Juruaudit kekal bertanggungjawab untuk menentukan apa yang disokong oleh bukti penugasan.
Soalan yang lebih baik daripada "Adakah AI akan menggantikan juruaudit?"
Tanya sama ada sesuatu alat membolehkan penyemak seterusnya mengesan laluan daripada sumber, kepada soalan, kepada respons, kepada keputusan — dan melihat apa yang masih terbuka. AI boleh mempercepatkan sebahagian daripada laluan tersebut. Kualiti audit masih bergantung kepada sama ada pasukan dapat menilai maklumat dan menjelaskan kesimpulannya.
Untuk contoh konkrit di peringkat resit, lihat From Receipt to Reviewer: What Should Travel With an SME Transaction?. Untuk reka bentuk kawalan yang mendasarinya, baca Why Every AI Compliance System Needs a Human Accountability Layer.
Nota editorial: Artikel ini menerangkan konsep aliran kerja audit umum untuk firma Malaysia. Contoh RM4,800 dan ilustrasi adalah bersifat ilustratif. Firma perlu mematuhi piawaian dan keperluan profesional yang berkuat kuasa bagi penugasan masing-masing, serta menilai sebarang perisian berdasarkan prosedur mereka sendiri. GetZenta tidak mengeluarkan pendapat audit atau menentukan kebolehtolakan cukai atau penerimaan MyInvois.